发行数字货币模式全解析:央行和企业发币的玩法到底差在哪
imtoken钱包官网 2026年9月18日 18:05:57 imtoken钱包官网app下载 2
imToken钱包是一款功能全面的数字资产管理工具,专为需要管理和交易加密货币的用户设计。作为全球知名的数字货币钱包之一,imToken提供了一系列资产管理和交易功能,为用户带来安全、便捷的数字资产体验。
发行数字货币模式全解析:央行和企业发币的玩法到底差在哪
在数字货币发行这件事上,很多人把"发行"想得太复杂了。核心就一件事——谁有资格把新币放进流通。数字人民币跑了几年试点,联盟链上的企业代币又是另一套逻辑。搞清楚这两条路怎么走发行数字货币模式,比研究算法和共识机制重要得多。
数字人民币的发行逻辑很清晰:央行铸造,商业银行分发,用户通过钱包持有。它不是"去中心化"的发行数字货币模式全解析:央行和企业发币的玩法到底差在哪,而是把信任锚定在央行信用上。央行掌握唯一铸造权,商业银行只负责开户、兑换和场景落地。好处是反洗钱、可追溯,坏处是用户本质上还是"存钱在银行"。
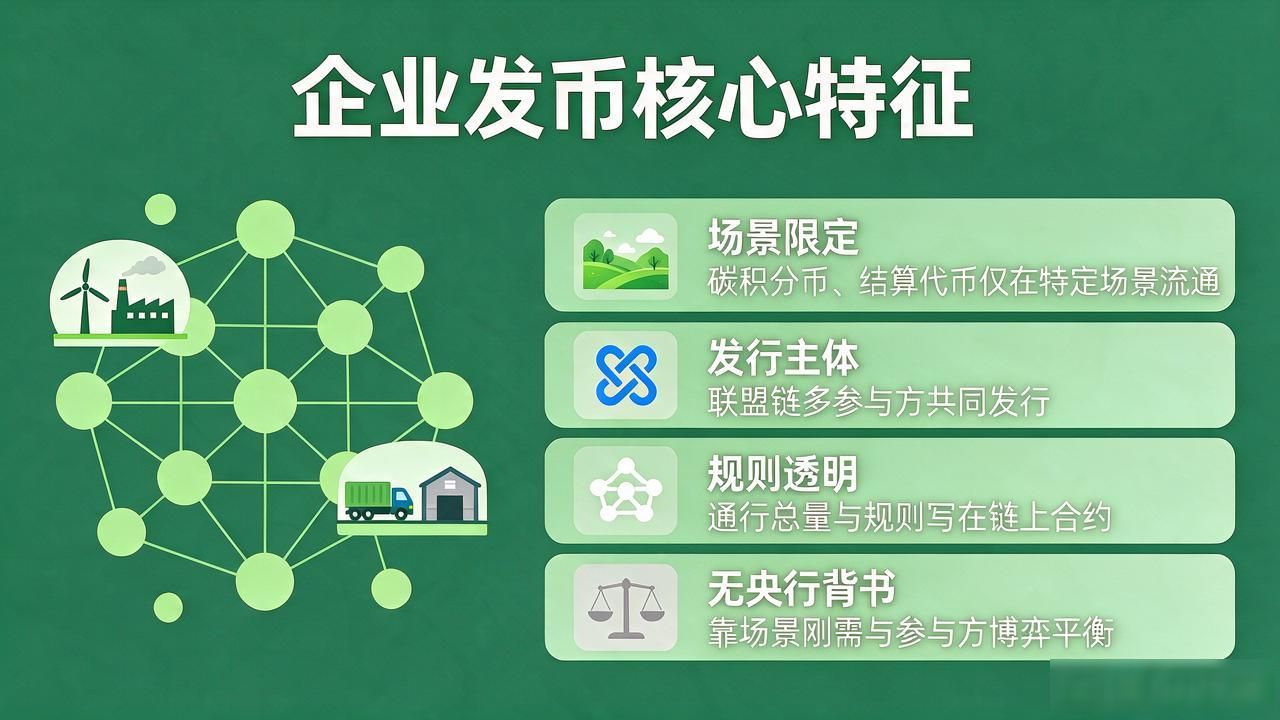
企业发币走的是另一条路。某能源公司发"碳积分币",某供应链平台发"结算代币",生命周期被圈定在特定场景里。发行主体是联盟链上的多个参与方,通证总量和规则写在链上合约里。没有央行背书,靠的是场景刚需和参与方博弈平衡。脱离场景,币就没什么价值了。
两种模式最本质的区别在信任来源。央行模式是"我信你"——信国家信用;企业模式是"我信规则"——信链上代码和多方共识。前者适合普惠金融、跨境支付;后者适合供应链结算、会员体系。别拿企业发币的逻辑去套央行,也别拿央行思路设计五家公司的联盟链。
跑了几年试点,我越来越觉得"发行"不是最难的部分,难的是发完之后谁来管、怎么退、出了事谁兜底。你们在业务里碰到过"发了币但用户不认"的情况吗?还是正在纠结走央行路径还是联盟链路径?欢迎聊聊你踩过的坑。
imToken支持多种主流数字资产,包括比特币(BTC)、以太坊(ETH)、ERC-20代币等,用户可以在一个钱包中集中管理不同类型的数字货币。其界面简洁明了,用户可以轻松查看资产余额、交易记录等信息。此外,imToken还提供多重签名、加密技术等安全措施,有效保障用户交易的安全。